Şeçili Fon Türlerine Yönelik Para Girişleri Üzerine
Burada yer alan bilgiler kişisel görüşüm olup, kesinlikle yatırım tavsiyesi değildir.
Bu blogdaki popüler yayınlar
Son günlerde Migros ile Kipa firmalarının Migros çatısı altında kolaylaştırılmış usulde birleştirilme işlemi sosyal medyada ve hisse yatırımcıları nezdinde oldukça ses getirmişe benziyor. İzninizle bu işlemle alakalı ve yatırımcıların şikayetlerinde genel olarak bahsi geçen noktalarla ilgili kendi fikrimi ve yaklaşımımı size de aktarmak isterim. Genel hatları ile Kipa yatırımcısı, aşağıdaki şikayetleri dile getirmektedir: 1. Kipa'nın piyasada oluşan fiyatının ve 2. Kipa'nın elinde bulunan gayrimenkullerin güncel değerinin oldukça altında bir fiyata Migros tarafından satın alındığı ve akabinde kolaylaştırılmış bir usulde birleştirildiğidir. Konuya hakim olmayanlar için özet geçmek gerekir ise; Migros - Tesco görüşme başlanğıcı ve hisse başı 0,2375 TL'ye anlaşma (Haziran 2016 Kipa hisse başı piyasa fiyatı 2,10-2,55 aralığı) Kipa'nın Migros'a devri. Fiyat 0,15638 TL'ye güncellenmiştir. (Şubat 2017) Migros'un hisse başı 2.2...
Firmaları analiz ederken finansal tablolarda sunulan verilerin ne kadarının 'Ana Ortaklığa Ait', ne kadarının ise 'Kontrol Gücü Olmayan Paylar' kısmına aktarıldığını bilanço ve gelir-gider tablosu için görebilmekteyiz. Gelir-gider tablosunda bahsi geçen kırılımın net kar seviyesinde sınırlandırılıp örneğin esas faaliyet karları kısmında sunulmamasının eksik olduğunu düşünsem de, nakit akış tablosunda kırılım herhangi bir şekilde yapılmamaktadır. Bu durum bana göre sağlıklı değerleme yapılması önünde çok büyük bir engeldir. Nakit akış tablosunda kırılımın yapılmamasının yaratabileceği sıkıntıları ise sizlere Anadolu Efes finansal tabloları üzerinden aktaracağım. Başlamadan önce 'Ana Ortaklığa Ait' ve 'Kontrol Gücü Olmayan Paylar' ayrımına neden ihtiyaç duyulduğuna kısaca değinmeliyim. Finansal tablolarına baktığımız firmaların tam konsolide ettiği ve aynı zamanda %100'den farklı sahiplik oranları olduğu iştiraklerinin sahiplik oranları ile %100 oranı...
Dünkü paylaştığım videoda sunulan excel dosyası ufak bir hata içermektedir. Düzeltme ve ilave bilanço örnekleri için:
Güncel Yaşar Holding analizi için tıklayınız . Bugünkü yazımda Yaşar Holding ve iştirakleri ile alakalı düşüncelerimi, aşağıdaki noktalar üzerinden sizinle paylaşmak isterim: Holding seviyesinde bulunan 2020 vadeli 250 Milyon Dolar'lık borç İştiraklerin Holding'e ve sermayedarlarına dağıttığı temettünün sürdürülebilirliği İştirak veya duran varlık satış ihtimali Yukarıda belirtilen üç noktayı birbirine bağlamadan önce Yaşar Holding'in 2014 Kasım ayında yapmış olduğu 250 Milyon Dolar'lık borçlanma ile alakalı bazı bilgileri sizle paylaşmam faydalı olacaktır. Belirtilen tarihte Holding tarafından yapılan borçlanma, sabit faizle (%8,875), Dolar cinsindendir. Ancak Holding zaman içerisinde borcu SWAP işlemi yaparak sabit faizli (%7,23-%7,45), iki bölümden oluşacak şekilde, Euro cinsi borca dönüştürmüştür. Yani altı ayda bir yapılan yalnız faiz ödemeleri ve 2020'de yapılacak faiz ve ana para ödemesi firma acısından değerlendirilirken Euro/TL kurunun hesaba katıl...
Doğuş Holding ile alakalı geçtiğimiz haftalarda yapmış olduğum analize , bu yazı öncesi göz atmanız faydalı olacaktır. Bu yazı, ilk yazının devamı niteliğindedir. Operasyonel Performans Holding'in operasyonel olarak nakit elde edemediği ve açık verdiği bir dönemle daha karşı karşıyayız. Bu ciddi bir sorundur ve firmanın geleceğini sağlam temellere oturtabilmesi için ödenen faiz rakamının oldukça üstünde bir rakama ulaşması gerekmektedir. Kronik gözüken bu durumu nasıl düzeltecekler inanın bilmiyorum ama firmanın kesinlikle daha fazla şirket ve duran varlık satışları yaparak küçülmesi gerekmektedir. Ödenen faiz rakamları içerisinde yapılmakta olan Salıpazarı Limanı için oluşan faiz giderleri dahil değildir. İlk iki çeyrekte Liman için yapılan yatırımın yaklaşık üç katı faiz ve kur farkı gideri oluşmuştur. 2018 2.Ç için bulunan operasyonel nakit rakamına belli başlı nakit akım verilerini yok sayarak ulaştım. İşaretli olan verileri yok saymamın sebebi bu tip nakit giri...
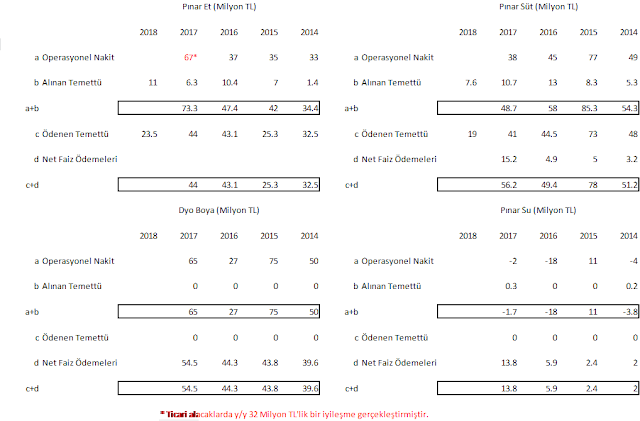
Yazının başından belirtmeliyim ki firmaların yapmış olduğuna inandığım yanıltıcı işlemler kesinlikle firma hisselerinin pahalı olduğuna veya satılması gerektiğine dair bir öngörü değildir. Analizime Yaşar Holding finansal tablolarını ilgilendiren iki tablo ile başlayacağım. Sonrasında Pınar Et ve Pınar Süt firmalarının seçili 4. çeyrek finansal sonuç verilene odaklanacağım. 4. çeyrek finansal tablolarını açıklaması ile beraber Yaşar Holding'in azami nakit miktarını bulmak isteyenler aşağıda sunulan halka açık Holding iştiraklerinin nakit miktarını Holding konsolide nakit miktarından çıkararak bulabilirler. Üçüncü çeyrek sonunda yukarıda sunulan iştiraklerin finansal tablolarında sunulan nakit miktarları 62,1 Milyon TL'idi. 3. çeyrek sonunda Holding'in bakılması gerekli özkaynak rakamı -326 Milyon TL'idi. TL'nin 4. çeyrekte değer kazanması yanında iştiraklerin 4. çeyrek karları da özkaynak rakamını destekleyecektir. Holding özkaynağını destekleyecek bir di...
Bankaların solo 2020 yılı ikinci çeyrek seçili verilerini analiz ederken ilk olarak aşağıda sunulan tabloya bakmamız gerekmektedir. 2019 yıl sonu ile 2020 yılının ikinci çeyreği sonu arasında yaşanan ciddi kredi büyümeleri analizimin devamında sizler ile sunacağım tüm verilerin sağlıklı analiz edilebilmesini, alınan belli başlı diğer kararlar ile zorlaştırmaktadır. Kısaca şimdiden tabloda dikkat etmemiz gerekli konu: Birinci seviye kredilerin büyüme şiddeti diğer iki kategoride yaşanan büyümelere göre çok daha ciddidir. Bu durum bankaların bizler ile paylaştığı donuk alacak (NPL) oranlarını, paydayı paya göre çok daha ciddi büyütmesinden ötürü düşürmektedir. Kredi Miktarları ve Karşılıklar: Aktif rasyosunun etkisi mi, firmaların veya bireysel müşterilerin kendilerine bankalar tarafından sunulan kredi limitlerini artan oranda kullandı mı dersiniz bilemem; ancak eçili bankaların standart nitelikteki kredi portföyü 2019 yılı sonuna göre altı ayda toplam, kur etkisinden a...
Önümüzdeki günler özel amaçlı şirketler (SPV) ve bilanço dışı borçlanma üzerine yazacağım yazı için yaptığım araştırmalar sırasında karşıma finansal kiralama ve operasyonel kiralama seçenekleri çıktı. Firmaların operasyonlarında kullanacakları varlıkları alabilmeleri için kullanabilecekleri iki kiralama seçeneklerinden biri olan operasyonel kiralama sayesinde firmalar, hem finansal borcu hem de borca karşılık gelen varlıkları bilanço dışında taşıyabilme imkanına sahiptir. Ele alacağımız iki firma için bu varlık uçaklardır. Firma verilerine geçmeden önce yapılan borçlanmanın hangi durumlarda finansal kiralama, hangi durumlarda operasyonel kiralama sayıldığının şartlarını belirtmem doğru olur: Şartlardan yalnızca birinin dahi oluşması durumunda firmalar borçlarını Kira sözleşmesi sonunda kiralanan varlık kiracıya geçerse Kiracı, kiralanan varlığı sözleşmede belirtilen tarih veya sözleşme sonunda varlığın piyasa değerinin oldukça altında satın alma durumu varsa Kira sözleşmesi yap...
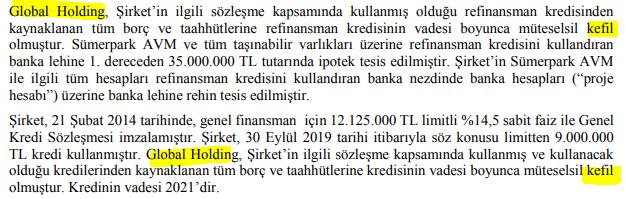
Bazen analiz konularını seçerken 'Bu konuda yazmanın şimdi ne gereği var, uğraşa değer mi?' diye kendime çok soruyorum. Pera GYO firmasına yönelik her analiz yaparken bu sorular aklıma gelmektedir; ancak bu tip belki de önemsiz konuları seçmemin sebepleri: Yatırımım olan Global Yatırım Holding firmasını ilgilendirmesi Olanları incelememin ve konu hakkında yazmamın beni geliştirmesidir. Eğer yazının ilerleyen kısımlarında bahsedeceğim işlem şeması gerçekten yapılıyorsa, kimilerine göre çok yanlış, kimilerine göre ise çok zekice olan, ancak çok öğretici bir işlem zinciri olacaktır. Global Yatırım Holding, Pera GYO'nun 3. çeyrek sonu verilerine göre direkt kendi ve Ardus Gayrimenkul iştiraki üzerinden %39,56 sahipliği mevcuttur. Not: Pera GYO geçmişine yönelik kapsamlı analiz için lütfen bakınız . Pera GYO ile Global Yatırım Holding arasındaki ilişkiyi ilginç hale getiren Global Yatırım Holding'in tüm Pera GYO finansal borçlarına kefil olmasıdır. ...
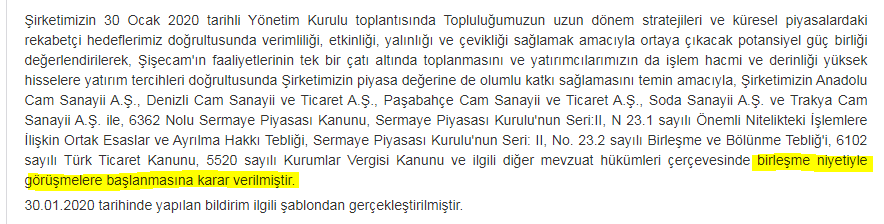
Şişe Cam, 30 Ocak 2020 günü piyasaların kapanması ile aşağıda sunulan şeçili iştiraklerin Şişe Cam seviyesinde birleşme açıklamasını yapmıştır . Açıklamanın yapılması ile birlikte firma telekonferans düzenlemiş ve sonrasında aracı kurumlar tarafından birleşme işlemine yönelik raporlar paylaşılmıştır. Karşıma çıkan raporlarda birleşme işlemine yönelik hesaplamalar özkaynak ve piyasa değeri üzerinden yapılmıştır. Ben bugün sizler ile neden her iki yöntemin de mağduriyetler meydana getireceğine ve neden doğru yolun yapılacak firma değerlemeleri olması gerektiğine yönelik fikirlerimi paylaşacağım. Firmaları en azından piyasa ortalaması kadar bilmediğimi kabul ederek, değerleme raporundan çıkabilecek sonucun karşılığı olarak İş Yatırım'ın belirlediği hedef fiyatları değerlendirmeme dahil edeceğim; ancak değerleme raporları üzerinden yeni oluşabilecek gruptan kimin ne kadar pay alabileceğine geçmeden önce, neden özkaynak ve mevcut piyasa değerlerinin kullanılmaması gerektiğine yö...




selamlar, üstat. vaktiniz olursa yine şirket analizi veya çıkar çatışmasına sebep olacaksa yalnızca teorik değerleme üzerine yazılar harika olurdu. bir de twitter üzerinden sormaya çekiniyorum twitter handle'ınızda bir geri sayım var sanırım (en on -11 deydi) onun da anlamı varsa açıklarsanız önemli bir merakı gidermiş olursunuz =) saygılarımla
YanıtlaSil