Bugüne kadar Global Yatırım Holding'e yönelik yaptığım analizlerin çoğunu Holding'in yakın geçmişi ve geleceğinin hareketli geçtiği ve geçeceğini belirterek bitirmiştim; ancak Şubat ve Mart ayı gibi şiddeti artan korona virüsünün Holding'e olası etkileri Holding'i çok farklı bir noktaya getirmiştir. Maalesef korona virüsü ve ortaya çıkardığı koruma önlemlerinden Global Yatırım Holding, ana iş kolunun kruvaziyer liman işletmeciliği alanında olması sebebiyle bir hayli olumsuz etkilenecektir. Mart ayı ile beraber firmanın işletmekte olduğu kruvaziyer limanlarına gelen yolcu veya gemi sayısının süresi belirsiz olacak şekilde sıfırlanması çok zor bir süreci başlatmıştır. Sıfırlanan gelire kıyasla firmanın maaş, asgari kira ve finansal borç faiz ve ana para ödemeleri (bir borç için öteleme alınmış, diğer borçların ötelenmesi için görüşmeler yapılıyor) devam etmek durumundadır. İşletilmekte olunan limanların bulunduğu ülkeler çeşitli maaş destekleri veya borç ödeme ertelem...
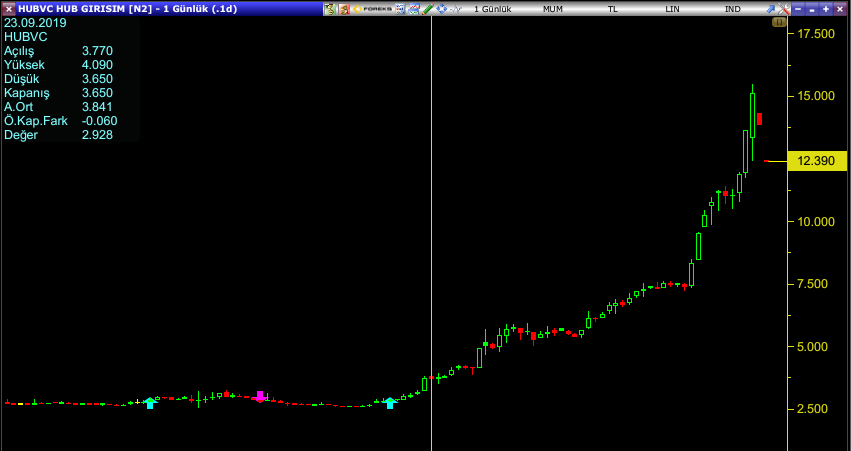
Bugün sizlerin karşısına yine, yazılarımın çoğunu okuyan kişilerin 'Zaman harcamana ne gerek var?' diyeceği bir analiz ile çıkmaktayım. Hub Girişim Sermayesi firmasına olan göz ucu ilgim, firma hisselerinin çoğunluğunu elinde bulunduran M.V. Holding, Gedik Yatırım Holding, Gedik Yatırım Menkul Değerler ve Net Marble firmalarının yoğun hisse satışı yapmalarını eşlik eden ciddi firma hissesinin değer kazanması ile oluştu. Hem risk sermayesi (venture capital), hem de firma spesifik bilgilere geçmeden önce, hiç firmaya yönelik bilgim olmadığı dönemde beni yükselişe karşı kuşkulandıran işlemleri sıralayarak başlayacağım. Sarı dikey çizginin olduğu dönem öncesi firmanın sahiplik oranları aşağıda sunulduğu gibidir. Son güncel veriler ise aşağıdadır: Bu tablo ve son olarak aşağıda sunulan KAP açıklaması içeriği üzerine twitter hesabımdan, HUBVC hissesi 7,4-7,5 civarlarındayken (yazı yazılırken güncel fiyat 12,39'dur), firma hakim ortaklarının satışı karşısında ...
Bugüne kadar yaptığım analizlere en çok 'Yatırılan net parayı nasıl hesaplıyorsunuz?' sorusu gelmesinden ötürü finansal tablolarının karışıklık seviyesine göre seçtiğim üç firma (Selçuk Ecza Deposu, Arçelik ve Anadolu Efes) üzerinden size firmalara ve finansal tablolarına yaklaşım şeklimi aktarmak istiyorum. Seçili üç firma bize sunduğum yöntemin faydaları yanında açıklarını da gösterecektir. Yazı dizisinin başından belirtmeliyim ki yöntemim yanlışlanabilir olup, kesin çözüm değildir. Analizinize, firmaların güncel durumunu ve geleceği için oluşacak fırsat ve riskleri göstermesi açısından derinlik katacağını düşünüyorum. Yazı dizisi sonunda Warren Buffett'ın ortaklarına yazdığı yıllık mektupları ve CNBC kanalına verdiği röportajları okumanız veya dinlemenizi tavsiye ederim. Yazı dizisine aşağıda sunulan cümle ile başlamak istiyorum. 'Yatırımımdan bir yıl içerisinde 5 Milyon TL kazandım.' Birisi size yukarıdaki gibi bir cümle kurduğunda sizce ilk sorulması...
Bu yazımda, son günlerde Kipa yatırımcısına sunulan pay fiyatı ve araştırma kuruluşları tarafından verilen ortalama 32.5 hedef fiyat tavsiyeleri üzerine eleştirilen Migros ile alakalı düşüncelerimi sizle paylaşmak isterim. Ana hatları ile yazım aşağıdaki konular üzerine olacaktır: Yüksek Euro borçlanmanın geçmişi ve son yıllarda bu konu ile alakalı yapılanlar Migros'un gerçekten zarar açıklayıp açıklamadığı 1 Milyar TL limitli borçlanma Hedef fiyat tavsiyelerinin ulaşılabilir olup olmadığı Migros'un Euro borçlanması, 2008 Mayıs ayında Koç Holding'in firmayı Moonlight Capital firmasına 3,7 Milyar TL'ye satması ile başlamıştır. Şahsi görüşüm, Moonlight Capital firmasının firmayı alması ile beraber yaptığı işlem, Türkiye tarihinde bir firmaya yapılmış en büyük yanlıştır. Bu yanlış ki, hala Migros'un peşini bırakmamıştır. Bu yanlışı aşağıdaki resimde işaretlenen veriler ile size aktarmak istiyorum. Burada anlamamız gereken husus, Moonligh Capital fir...
Konuya yönelik 30 Haziran 2020 tarihli son analizimde 'Sonuç olarak bankaların LYY Telekominikasyon firmasından olan yabancı para cinsinden alacak risklerini azaltmaları için değişen olasılıklarda iki seçenek vardır: Türk Telekom'un temettü dağıtmaya başlaması Türk Telekom firmasının satılması LYY Telekominikasyon firmasının Türk Telekom firması sahipliği dışı herhangi bir işlevi veya varlığı olmaması sebebiyle bu borç, karşılık ayrılarak azaltılması dışı, başka bir türlü kapatılamaz. İlk fırsatta Türk Telekom'un azami oranda temettü dağıtmaya başlayacağını düşünmem ile beraber temettü dağıtılması dahi azami oranda alacakların azaltılmasını sağlayamayabilir. Bu sebeple bankalar için en ideal yol Türk Telekom'un satış işlemidir. Bunun olabilmesi için de Türk Telekom'un elinde bulunan değerli imtiyaz sözleşme sürelerinin 2026'nın ötesine taşınması azami öneme sahiptir. Sunulan şartlardan biri gerçekleşene kadar bankaların LYY Telekominikasyon firmasında borç-serma...
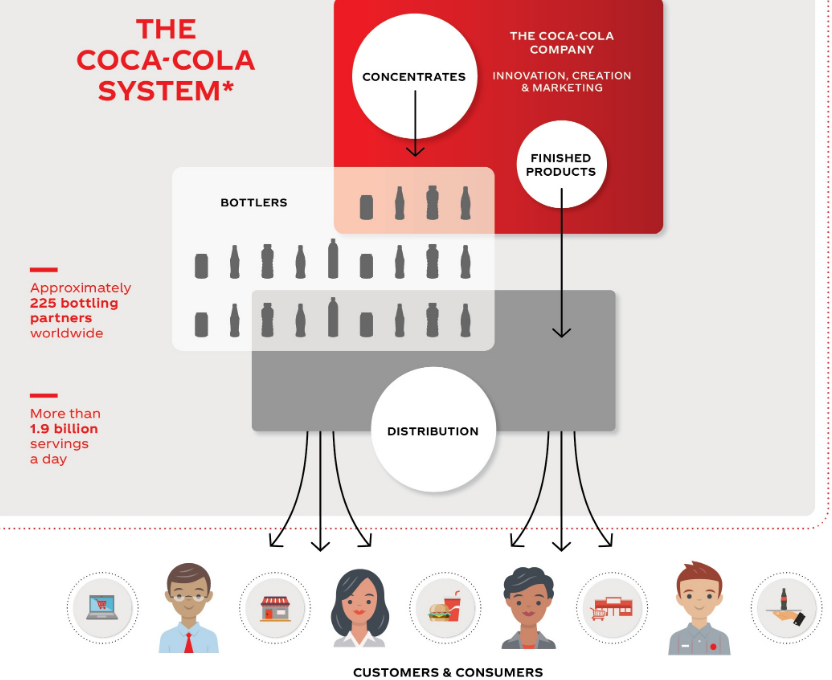
Coca Cola İçecek firmasını uzun zamandır, derinlemesine olmasa da, yakından takip etmekteyim. Yakından takip etmeliyim, çünkü Anadolu Efes sahipliği üzerinden firmanın dolaylı sahiplerinden Anadolu Holding'in bir yatırımcısıyım. Bu sebeple bugün sizler ile bir Anadolu Holding yatırımcısı gözünden Coca Cola İçecek firmasını, finansal-muhasebesel verileri üzerinden inceleyeceğim. Coca Cola firmasını ve markasını bilmeyen bir kişi olmadığı varsayımında, inceleyeceğimiz Coca Cola İçecek firmasının Coca Cola ekosisteminin hangi ayağında olduğuna bakarak analizimize başlayabiliriz. Kaynak: https://www.coca-colacompany.com/company/coca-cola-system Dört kademeden oluşan baştan sona süreç için benim sormak istediğim soru: Coca Cola Company neden 225 şişeleme ortakları aracılığı ile şişeleme ve dağıtım operasyonlarını kendi yapmamaktadır? Öncelikle Coca Cola Company, şişeleme operasyonlarından bağını tamamen koparmamaktadır. İlk olarak örneğin Coca Cola İçecek firmasının %20,09...
Son günlerde Migros ile Kipa firmalarının Migros çatısı altında kolaylaştırılmış usulde birleştirilme işlemi sosyal medyada ve hisse yatırımcıları nezdinde oldukça ses getirmişe benziyor. İzninizle bu işlemle alakalı ve yatırımcıların şikayetlerinde genel olarak bahsi geçen noktalarla ilgili kendi fikrimi ve yaklaşımımı size de aktarmak isterim. Genel hatları ile Kipa yatırımcısı, aşağıdaki şikayetleri dile getirmektedir: 1. Kipa'nın piyasada oluşan fiyatının ve 2. Kipa'nın elinde bulunan gayrimenkullerin güncel değerinin oldukça altında bir fiyata Migros tarafından satın alındığı ve akabinde kolaylaştırılmış bir usulde birleştirildiğidir. Konuya hakim olmayanlar için özet geçmek gerekir ise; Migros - Tesco görüşme başlanğıcı ve hisse başı 0,2375 TL'ye anlaşma (Haziran 2016 Kipa hisse başı piyasa fiyatı 2,10-2,55 aralığı) Kipa'nın Migros'a devri. Fiyat 0,15638 TL'ye güncellenmiştir. (Şubat 2017) Migros'un hisse başı 2.2...





Yorumlar
Yorum Gönder