Son günlerde Migros ile Kipa firmalarının Migros çatısı altında kolaylaştırılmış usulde birleştirilme işlemi sosyal medyada ve hisse yatırımcıları nezdinde oldukça ses getirmişe benziyor. İzninizle bu işlemle alakalı ve yatırımcıların şikayetlerinde genel olarak bahsi geçen noktalarla ilgili kendi fikrimi ve yaklaşımımı size de aktarmak isterim. Genel hatları ile Kipa yatırımcısı, aşağıdaki şikayetleri dile getirmektedir: 1. Kipa'nın piyasada oluşan fiyatının ve 2. Kipa'nın elinde bulunan gayrimenkullerin güncel değerinin oldukça altında bir fiyata Migros tarafından satın alındığı ve akabinde kolaylaştırılmış bir usulde birleştirildiğidir. Konuya hakim olmayanlar için özet geçmek gerekir ise; Migros - Tesco görüşme başlanğıcı ve hisse başı 0,2375 TL'ye anlaşma (Haziran 2016 Kipa hisse başı piyasa fiyatı 2,10-2,55 aralığı) Kipa'nın Migros'a devri. Fiyat 0,15638 TL'ye güncellenmiştir. (Şubat 2017) Migros'un hisse başı 2.2...
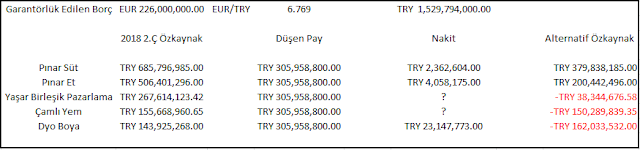
Bugün sizlerle Yaşar Holding ve garantör iştiraklerinin yaşayabileceği sıkıntıları ve neden en mantıklı ve, şahsi görüşüm, tek yolun Holding'in 2020 yılına kadar birçok maddi duran varlık veya iş kolu satması gerektiğinden bahsedeceğim. Holding'in 2018 2.Ç performansı ve zayıf nakit pozisyonu ile alakalı detaylı analiz . Holding'in özetle 226 Milyon Euro'luk borcuna karşılık azami 100 Milyon TL'lik nakit pozisyonu çok zayıftır. 2020 Mayıs ayı yaklaştıkça yatırımcıların borcun garantör firmalar tarafından üstlenilmesi ihtimalini arttırdığını düşünmek yanlış olmaz. Garantör firma 2018 2.Ç özkaynakları ve borcu ödemeleri durumunda performanslarında oluşacak tahribat ihtimali: Swap işlemi ile 226 Milyon Euro'ya dönüştürülen borcun garantör firmalara düşen TRY kısmı ile alternatif bir özkaynak rakamına ulaşmamızda fayda var. Garantör firma ödemelerinin Yaşar Holding tarafından tazmini öngörülse de bahsi geçen firmaların yeni borç almaları için bankaların v...
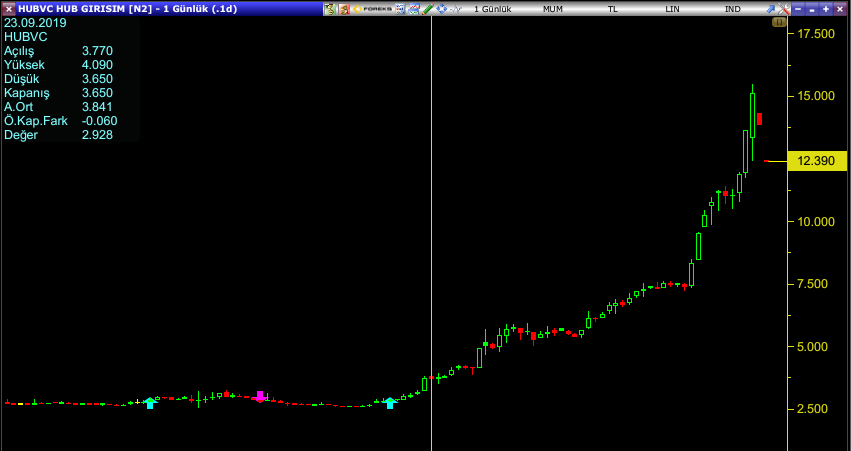
Bugün sizlerin karşısına yine, yazılarımın çoğunu okuyan kişilerin 'Zaman harcamana ne gerek var?' diyeceği bir analiz ile çıkmaktayım. Hub Girişim Sermayesi firmasına olan göz ucu ilgim, firma hisselerinin çoğunluğunu elinde bulunduran M.V. Holding, Gedik Yatırım Holding, Gedik Yatırım Menkul Değerler ve Net Marble firmalarının yoğun hisse satışı yapmalarını eşlik eden ciddi firma hissesinin değer kazanması ile oluştu. Hem risk sermayesi (venture capital), hem de firma spesifik bilgilere geçmeden önce, hiç firmaya yönelik bilgim olmadığı dönemde beni yükselişe karşı kuşkulandıran işlemleri sıralayarak başlayacağım. Sarı dikey çizginin olduğu dönem öncesi firmanın sahiplik oranları aşağıda sunulduğu gibidir. Son güncel veriler ise aşağıdadır: Bu tablo ve son olarak aşağıda sunulan KAP açıklaması içeriği üzerine twitter hesabımdan, HUBVC hissesi 7,4-7,5 civarlarındayken (yazı yazılırken güncel fiyat 12,39'dur), firma hakim ortaklarının satışı karşısında ...
Bugüne kadar Global Yatırım Holding'e yönelik yaptığım analizlerin çoğunu Holding'in yakın geçmişi ve geleceğinin hareketli geçtiği ve geçeceğini belirterek bitirmiştim; ancak Şubat ve Mart ayı gibi şiddeti artan korona virüsünün Holding'e olası etkileri Holding'i çok farklı bir noktaya getirmiştir. Maalesef korona virüsü ve ortaya çıkardığı koruma önlemlerinden Global Yatırım Holding, ana iş kolunun kruvaziyer liman işletmeciliği alanında olması sebebiyle bir hayli olumsuz etkilenecektir. Mart ayı ile beraber firmanın işletmekte olduğu kruvaziyer limanlarına gelen yolcu veya gemi sayısının süresi belirsiz olacak şekilde sıfırlanması çok zor bir süreci başlatmıştır. Sıfırlanan gelire kıyasla firmanın maaş, asgari kira ve finansal borç faiz ve ana para ödemeleri (bir borç için öteleme alınmış, diğer borçların ötelenmesi için görüşmeler yapılıyor) devam etmek durumundadır. İşletilmekte olunan limanların bulunduğu ülkeler çeşitli maaş destekleri veya borç ödeme ertelem...
Aksa Akrilik firması 4. çeyrek sonuçlarını açıklaması ile beraber Ağustos ayı ortası ve Eylül ayı sonu yapılan toplam %40 kapasite azaltılmasının etkileri ortaya çıkmıştır. Baştan belirtilmeli ki firma 3. çeyrek sonuçları kapasite kısımlarının etkisini pek de taşımıyordu. Henüz yıl sonu faaliyet raporu çıkmadığından ötürü son çeyrek kapasite kullanım rakamları belli olmasa da, 2018 4. çeyrek operasyonel performansını 2017 4. çeyrek ve 2018 3. çeyrek sonuçları ile karşılaştırdığımızda resim daha net anlaşılacaktır. Firma ile alakalı önceki yazılarım 1 , 2 . Not: Esas faaliyet karı (vergi öncesi) rakamlarına kur farkı gelir/giderleri eklenmemiştir. Kur farkı gelir/giderleri 2018 3. çeyrek ve 4. çeyrek performanslarına dahil edildiğinde firma performansı 4. çeyrekte 15 Milyon TL esas faaliyet zararı açıklanmıştır. İki dönemi karşılaştırırken finansman geliri öncesi faaliyet kar rakamlarına odaklanmamanızı tavsiye ederim. Sebebi özkaynak yönetimiyle değerlenen DowAksa ...
Önceki Holding ile alakalı yazılarım 1 , 2 , 3 . Bu yazı tüm yazıların devamı niteliğinde olup, detaya girilmeyecektir. Anadolu Holding 3. çeyrek sonuç incelemesine yakın geçmiş hisse performansını sunarak başlamak çok yerinde olacaktır. Ben bu yazıda firma değerinin Eylül ayı başından Ekim sonuna kadar geçen sürede 35 iş günü düşüş, yalnızca 6 iş günü yükseliş yaşamasına neden olabilecek risklere ve firmanın bu risklere yönelik aldığı veya alabileceği önlemlere dikkatinizi çekmek istiyorum. Önceki yazılarımda da birkaç defa dile getirdiğim üzere Holding'in iki ana risk arttırıcı sıkıntısı mevcuttur: 1. Çelik Motor firmasında var olan döviz borçluluğuna karşı zayıf özkaynak: 25 Ağustos tarihli firma analizimden birkaç yorum: 'Holding'in en borçlu ve borcuna karşı en zayıf özkaynağa sahip firması olan Çelik Motor ile alakalı ciddi önlemlerin alınması gerektiğini önceden de belirtmiştim. Sektörün yüksek döviz borcu karşısında özkaynağın erimesi ve rekabetin y...
Zorlu Holding ile alakalı yazı dizimin ikinci ayağını Vestel Elektronik firması oluşturmaktadır. Sırasıyla incelenecek firmalar aşağıda sunulmuştur: 1. Yazı: Vestel Beyaz Eşya https://suphecikimse.blogspot.com/2018/12/zorlu-holding-ve-istirakleri-uzerine.html 2. Yazı: Vestel Elektronik 3. Yazı: Zorlu Enerji 4. Yazı: Zorlu Holding En alt kademeden yukarıya doğru gidildiğinde iştirakler ve Holding arasındaki ilişkili taraf işlemlerini ve Holding'in sıkıntılı olduğunu düşündüğüm durumu ile alakalı neler yapılabileceğini daha iyi analiz edebiliriz. Bu analiz öncesi Vestel Beyaz Eşya ile alakalı analizimi okumanızı, devamlılık açısından tavsiye ederim. Vestel markalı ürünlerin beyaz eşya üretim ayağını incelememizden sonra Vestel marka ürünlerin taşımacılığı ile beraber televizyon ve akıllı telefon üretim ayağını oluşturan Vestel Elektronik firmasını incelemeye geçebiliriz. Baştan unutulmaması gerekilen nokta Vestel Beyaz Eşya finansal veriler açısından diğerlerine göre ç...
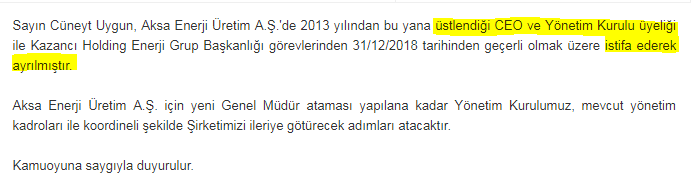
Firma ile alakalı detaylı analiz ve düşüncelerim . Dördüncü çeyrek sonuçlarının açıklanmasına kısa bir zaman kalmasına rağmen Aksa Enerji firmasının son dönemlerde KAP'a yaptığı açıklamalar üzerinden düşüncelerimi sunmam faydalı olacaktır. Sayın Cüneyt Uygun'un istifa etmesi Ben bu istifanın üçüncü çeyrek finansal tablo verileri sunulurken yapıldığı iddia edilen hata ve sonrasında hisse fiyatlamasında oluşan olumsuz değerleme kaynaklı olduğu kanısındayım. Üçüncü çeyrek firma analizimde de bahsettiğim üzere firmanın düzeltilmiş verileri de durumu tam aydınlatamamıştır. Önceki analizimde 'Sunulan tabloda dikkat etmemiz gereken nokta yeni oluşturulan 1Ç 84, 2Ç 111 ve 3Ç 126 Milyon TL'lik dönemsel amortisman rakamlarıdır. Sıkıntı iddia edildiği gibi yalnızca Afrika kaynaklı ise 2. ve 3. çeyrek Dolar'ın TL'ye karşı değer kazanma oranlarına bakmalıyız. 2. çeyrek ortalama USDTRY seviyesi ile 3. çeyrek ortalama USDTRY seviyesinin %31.7 deği...




Yorumlar
Yorum Gönder