Keskinoğlu Tavukçuluk Firmasının Son Dönem Tahmini Yolculuğu
Bağlantıyı al
Facebook
X
Pinterest
E-posta
Diğer Uygulamalar
-
Keskinoğlu Tavukçuluk firmasını 2018 yılında konkordato sürecine iten etkenleri yazımın başından belirtmeliyim ki hakim değilim. Bu analizin amacı, bulabildiğimiz veriler üzerinden Keskinoğlu firmasının 2020 yılı Ekim ayı ile birlikte kamu bankalarına geçmesi sonrası yapılanları TAHMİNİ olarak incelemektir.
Firmayı düzlüğe çıkarmak için son dönemlerde yapılan işlemleri VARSAYILAN veriler üzerinden üç ekonomik aktörün bilançoları üzerinden inceleyeceğim.
Başlangıç olarak:
Keskinoğlu firmasının kamu ve özel bankalara toplam 1,5 Milyar TL (TL ve/veya Yabancı Para) borcu olduğu,
Bu borcun brüt olarak 1,25 Milyar TL'si özel bankalara, 250 Milyon TL'si kamu bankalarına olduğu,
Özel bankaların bugüne kadar alacaklarına %40 karşılık ayırdığı
varsayılmıştır.
Kamu bankaları, özel bankalardan Keskinoğlu firması net alacaklarını satın almış ve hem borcun, hem de firmanın sahipliğini üstlenmiştir. Bu aşamada özel bankaların ayırdıkları karşılıklar sonrası kalan net alacak tutarları üzerinden ilave zarar etmeden kamu bankalarına sattıkları varsayılmıştır.
Kamu bankalarının özel bankalardan alacaklarını satın alma işleminde kırpma yapıldığını TBB Başkanı Sayın Aydın'ın 3 Şubat tarihli BloombergHT röportajının 1 saat 12. dakikasında görebilirsiniz.
Alacak ve firma sahipliği devralımı sonrası Keskinoğlu firma sahiplik yapısı 13 Ekim 2020 tarihinde aşağıda sunulan şekilde olmuştur.
2020 yılı 4. çeyreğinde kamu bankaları Keskinoğlu alacaklarına yönelik yapılandırma işlemine gittikleri yüksek ihtimaldir.
2020 3. Çeyrek
2020 4. Çeyrek
2020 yılı üçüncü ve dördüncü çeyrek firma verilerine odaklandığımızda, son çeyrek Keskinoğlu firmasının yaklaşık 807 Milyon TL kar elde ettiğini görebilirsiniz. Elde edilen bu karın operasyonlardan veya TL'nin son çeyrekte gerçekleştirdiği değer kazancı kur karı kaynaklı olduğunu yalnızca düşünmüyorum. Bu seviyede karın en büyük sebebinin borç yapılandırma işlemi ile ortaya çıkan azalan borçluluk durumu karı olduğunu düşünmekteyim. Kamu bankalarının özel bankalardan alacağı satın alırken ki uygulanan iskonto veya özel bankaların ayırdığı karşılık kadar yapılandırma ile borç azaltımı karı oluşmuş olabilir.
Sunulan ilk resimde üçüncü kademede anlatılmak istenen budur. Kamu bankalarının başlangıçta var olan alacakları ile özel bankaların brüt alacak toplamları varsayımsal olarak 1,5 Milyar TL'den 1 Milyar TL'ye düşmüştür.
Aynı tarihler arası, Sayın Aydın'ın röportajında da belirttiği gibi, Keskinoğlu Aile fertlerine %1'erlik sahiplik Vakıfbank tarafından geri verilmiş, 2021 yılı başında ise Vakıfbank, Keskinoğlu firmasındaki paylarının tamamını Ziraat Bankası'na satmıştır.
Son olarak 5 Mart 2021 tarihinde Ziraat Bankası ve Halk Bank, yaklaşık 257 Milyon TL alacaklarını ayni sermaye olarak Keskinoğlu firmasına aktarmıştır.
Yeniden belirtmem gerekirse, borç rakamları ve ayrılan karşılıklar VARSAYIMSALdır; ancak tahmini olarak yapılan işlemler ile Keskinoğlu firması daha sağlam temellere oturtulmaya çalışılmaktadır. Sunulan işlemler sonrası Keskinoğlu firmasına alanında uzman iki yerli firma %20 oranında ortak olmuştur. Ortaklık işlemi ilave sermaye koyma yolu ile mi, yoksa pay satışı yolu ile mi yapıldığını ise yazının yazıldığı gün bilememekteyiz.
Sonuç olarak önümüzdeki dönemlerde buna benzer işlemlerin banka, banka iştirakleri ya da 'Girişim Sermayesi Fonları' önderliğinde artacağa benziyor. Keskinoğlu firması korona virüsü ile önemi daha da anlaşılan gıda sektöründe ölçeği ve Akhisar yöresine olan katkısı ile kurtarılmayı hak eden bir firmadır; ancak kurtarılmaya çalışılan firmaların serbest piyasa rekabet ortamına zarar vermeyecek şekilde ayağa kaldırılmasına azami önem verilmesi elzemdir.
Bağlantıyı al
Facebook
X
Pinterest
E-posta
Diğer Uygulamalar
Yorumlar
Burada yer alan bilgiler kişisel görüşüm olup, kesinlikle yatırım tavsiyesi değildir.
Bugüne kadar Global Yatırım Holding'e yönelik yaptığım analizlerin çoğunu Holding'in yakın geçmişi ve geleceğinin hareketli geçtiği ve geçeceğini belirterek bitirmiştim; ancak Şubat ve Mart ayı gibi şiddeti artan korona virüsünün Holding'e olası etkileri Holding'i çok farklı bir noktaya getirmiştir. Maalesef korona virüsü ve ortaya çıkardığı koruma önlemlerinden Global Yatırım Holding, ana iş kolunun kruvaziyer liman işletmeciliği alanında olması sebebiyle bir hayli olumsuz etkilenecektir. Mart ayı ile beraber firmanın işletmekte olduğu kruvaziyer limanlarına gelen yolcu veya gemi sayısının süresi belirsiz olacak şekilde sıfırlanması çok zor bir süreci başlatmıştır. Sıfırlanan gelire kıyasla firmanın maaş, asgari kira ve finansal borç faiz ve ana para ödemeleri (bir borç için öteleme alınmış, diğer borçların ötelenmesi için görüşmeler yapılıyor) devam etmek durumundadır. İşletilmekte olunan limanların bulunduğu ülkeler çeşitli maaş destekleri veya borç ödeme ertelem...
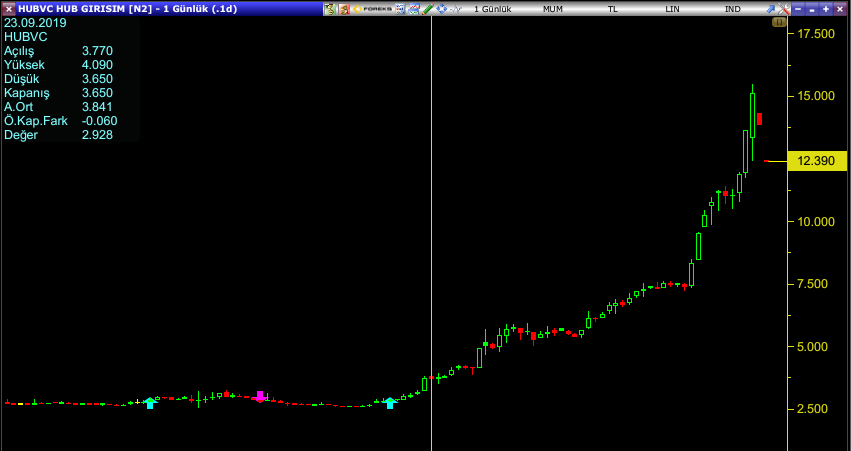
Bugün sizlerin karşısına yine, yazılarımın çoğunu okuyan kişilerin 'Zaman harcamana ne gerek var?' diyeceği bir analiz ile çıkmaktayım. Hub Girişim Sermayesi firmasına olan göz ucu ilgim, firma hisselerinin çoğunluğunu elinde bulunduran M.V. Holding, Gedik Yatırım Holding, Gedik Yatırım Menkul Değerler ve Net Marble firmalarının yoğun hisse satışı yapmalarını eşlik eden ciddi firma hissesinin değer kazanması ile oluştu. Hem risk sermayesi (venture capital), hem de firma spesifik bilgilere geçmeden önce, hiç firmaya yönelik bilgim olmadığı dönemde beni yükselişe karşı kuşkulandıran işlemleri sıralayarak başlayacağım. Sarı dikey çizginin olduğu dönem öncesi firmanın sahiplik oranları aşağıda sunulduğu gibidir. Son güncel veriler ise aşağıdadır: Bu tablo ve son olarak aşağıda sunulan KAP açıklaması içeriği üzerine twitter hesabımdan, HUBVC hissesi 7,4-7,5 civarlarındayken (yazı yazılırken güncel fiyat 12,39'dur), firma hakim ortaklarının satışı karşısında ...
Bugüne kadar yaptığım analizlere en çok 'Yatırılan net parayı nasıl hesaplıyorsunuz?' sorusu gelmesinden ötürü finansal tablolarının karışıklık seviyesine göre seçtiğim üç firma (Selçuk Ecza Deposu, Arçelik ve Anadolu Efes) üzerinden size firmalara ve finansal tablolarına yaklaşım şeklimi aktarmak istiyorum. Seçili üç firma bize sunduğum yöntemin faydaları yanında açıklarını da gösterecektir. Yazı dizisinin başından belirtmeliyim ki yöntemim yanlışlanabilir olup, kesin çözüm değildir. Analizinize, firmaların güncel durumunu ve geleceği için oluşacak fırsat ve riskleri göstermesi açısından derinlik katacağını düşünüyorum. Yazı dizisi sonunda Warren Buffett'ın ortaklarına yazdığı yıllık mektupları ve CNBC kanalına verdiği röportajları okumanız veya dinlemenizi tavsiye ederim. Yazı dizisine aşağıda sunulan cümle ile başlamak istiyorum. 'Yatırımımdan bir yıl içerisinde 5 Milyon TL kazandım.' Birisi size yukarıdaki gibi bir cümle kurduğunda sizce ilk sorulması...
Bugüne kadar Alarko Holding firmasına derinlemesine bakmak müteahhitlik sektörüne olan alerjim ve bilgi yetersizliğim sebebiyle nasip olmamıştı. Ancak bu durum son zamanlarda Holding hissesinde yaşanan ciddi gerileme ve sosyal medya üzerinden analizlerine değer verdiğim kişilerin paylaştığı bilgiler nedeniyle değişti. Baştan söylemek gerekirse firma analizi için, yazının sonunda isimlerini teker teker yazacağım, birçok kişinin özverili bir şekilde araştırıp bulduğu bilgilerden faydalandım. Özverili demek doğru çünkü firma finansal tabloları içerisinde önemi büyük, ciddi yatırımların olduğu ve riskin oluştuğu yerler özkaynak yöntemiyle sunulmaktadır. Bu şekilde sunulması, firma uzmanlarından bahsetmiyorum, firmaya objektif ve yeni bir açıyla bakacak kişiler için zorluk çıkarmaktadır. Bu sebeple yazımda Holding'in iş yaptığı sektörleri birer birer, bilgim dahilinde, değerleme yapmayı zorlaştıran nedenler ile beraber analiz edeceğim. Alarko Holding, Türkiye'de müteahhitlik, en...
Bu yazı öncesi detaylı Doğan Holding analizlerimi okumanızı öneririm. 1 - 2 Doğan Holding beklenildiği gibi medya ve perakende operasyonlarının satışı sonrası elinde bulunan yüklü miktarda dövizin faydasını 3. çeyrekte görmüştür. 3. çeyrek sonu oluşan 4,7 Milyar TL'lik solo Holding net nakit pozisyonu ile beraber konsolide Doğan Holding net nakdi 2,8 Milyar TL'dir. Konsolide net nakdin, özellikle Aytemiz tarafında yoğun net Euro borca rağmen 2. çeyrek sonu oluşan 1,7 Milyar net nakit rakamının üzerine çıkabilmesi oldukça önemlidir. Burada Holding solo net döviz nakdinin yoğun katkısı olsa da, iştirakler totalde TL cinsinden net döviz yükümlülüklerini aynı seviyede tutabilmişlerdir. Ayrıca firma yaklaşık 420 Milyon TL'lik bir özel sektör tahvil ve bono portföyü oluşturmuştur. Değerlememde bu miktarın solo net nakdi hesaplanırken nakit sayıldığını varsayacağım. Firmaya sorulmalı. Doğan Holding kasasında oluşan ciddi seviyede nakdin, alıcıların şartlarının kabul ...
Son günlerde Migros ile Kipa firmalarının Migros çatısı altında kolaylaştırılmış usulde birleştirilme işlemi sosyal medyada ve hisse yatırımcıları nezdinde oldukça ses getirmişe benziyor. İzninizle bu işlemle alakalı ve yatırımcıların şikayetlerinde genel olarak bahsi geçen noktalarla ilgili kendi fikrimi ve yaklaşımımı size de aktarmak isterim. Genel hatları ile Kipa yatırımcısı, aşağıdaki şikayetleri dile getirmektedir: 1. Kipa'nın piyasada oluşan fiyatının ve 2. Kipa'nın elinde bulunan gayrimenkullerin güncel değerinin oldukça altında bir fiyata Migros tarafından satın alındığı ve akabinde kolaylaştırılmış bir usulde birleştirildiğidir. Konuya hakim olmayanlar için özet geçmek gerekir ise; Migros - Tesco görüşme başlanğıcı ve hisse başı 0,2375 TL'ye anlaşma (Haziran 2016 Kipa hisse başı piyasa fiyatı 2,10-2,55 aralığı) Kipa'nın Migros'a devri. Fiyat 0,15638 TL'ye güncellenmiştir. (Şubat 2017) Migros'un hisse başı 2.2...
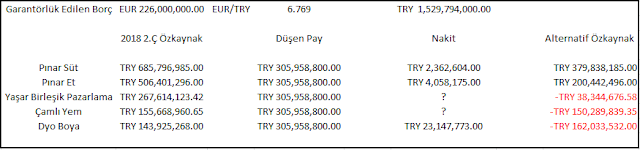
Bugün sizlerle Yaşar Holding ve garantör iştiraklerinin yaşayabileceği sıkıntıları ve neden en mantıklı ve, şahsi görüşüm, tek yolun Holding'in 2020 yılına kadar birçok maddi duran varlık veya iş kolu satması gerektiğinden bahsedeceğim. Holding'in 2018 2.Ç performansı ve zayıf nakit pozisyonu ile alakalı detaylı analiz . Holding'in özetle 226 Milyon Euro'luk borcuna karşılık azami 100 Milyon TL'lik nakit pozisyonu çok zayıftır. 2020 Mayıs ayı yaklaştıkça yatırımcıların borcun garantör firmalar tarafından üstlenilmesi ihtimalini arttırdığını düşünmek yanlış olmaz. Garantör firma 2018 2.Ç özkaynakları ve borcu ödemeleri durumunda performanslarında oluşacak tahribat ihtimali: Swap işlemi ile 226 Milyon Euro'ya dönüştürülen borcun garantör firmalara düşen TRY kısmı ile alternatif bir özkaynak rakamına ulaşmamızda fayda var. Garantör firma ödemelerinin Yaşar Holding tarafından tazmini öngörülse de bahsi geçen firmaların yeni borç almaları için bankaların v...
Önceki Holding ile alakalı yazılarım 1 , 2 , 3 . Bu yazı tüm yazıların devamı niteliğinde olup, detaya girilmeyecektir. Anadolu Holding 3. çeyrek sonuç incelemesine yakın geçmiş hisse performansını sunarak başlamak çok yerinde olacaktır. Ben bu yazıda firma değerinin Eylül ayı başından Ekim sonuna kadar geçen sürede 35 iş günü düşüş, yalnızca 6 iş günü yükseliş yaşamasına neden olabilecek risklere ve firmanın bu risklere yönelik aldığı veya alabileceği önlemlere dikkatinizi çekmek istiyorum. Önceki yazılarımda da birkaç defa dile getirdiğim üzere Holding'in iki ana risk arttırıcı sıkıntısı mevcuttur: 1. Çelik Motor firmasında var olan döviz borçluluğuna karşı zayıf özkaynak: 25 Ağustos tarihli firma analizimden birkaç yorum: 'Holding'in en borçlu ve borcuna karşı en zayıf özkaynağa sahip firması olan Çelik Motor ile alakalı ciddi önlemlerin alınması gerektiğini önceden de belirtmiştim. Sektörün yüksek döviz borcu karşısında özkaynağın erimesi ve rekabetin y...
Bu yazımda, son günlerde Kipa yatırımcısına sunulan pay fiyatı ve araştırma kuruluşları tarafından verilen ortalama 32.5 hedef fiyat tavsiyeleri üzerine eleştirilen Migros ile alakalı düşüncelerimi sizle paylaşmak isterim. Ana hatları ile yazım aşağıdaki konular üzerine olacaktır: Yüksek Euro borçlanmanın geçmişi ve son yıllarda bu konu ile alakalı yapılanlar Migros'un gerçekten zarar açıklayıp açıklamadığı 1 Milyar TL limitli borçlanma Hedef fiyat tavsiyelerinin ulaşılabilir olup olmadığı Migros'un Euro borçlanması, 2008 Mayıs ayında Koç Holding'in firmayı Moonlight Capital firmasına 3,7 Milyar TL'ye satması ile başlamıştır. Şahsi görüşüm, Moonlight Capital firmasının firmayı alması ile beraber yaptığı işlem, Türkiye tarihinde bir firmaya yapılmış en büyük yanlıştır. Bu yanlış ki, hala Migros'un peşini bırakmamıştır. Bu yanlışı aşağıdaki resimde işaretlenen veriler ile size aktarmak istiyorum. Burada anlamamız gereken husus, Moonligh Capital fir...






Yorumlar
Yorum Gönder