Kasım ve Aralık Ayları Okuduğum Kitaplar
Okuduğum her kitabı herhangi bir yorum yapmadan paylaşacağım. Yorum yaparak sizi etkilemek istemiyorum. Kitapların Türkçesi varsa eğer paylaşılacaktır.
1.
Tarihsel Süreç İçinde Dünya Ekonomisi - Mahfi Eğilmez
2.
Kamu İhalelerinde Olağan İşler - Çiğdem Toker
3.
Handbook of Basel III Capital: Enhancing Bank Capital in Practice - Juan Ramirez
4.
Healing Anger: The Power of Patience from a Buddhist Perspective - Dalai Lama
Burada yer alan bilgiler kişisel görüşüm olup, kesinlikle yatırım tavsiyesi değildir.
Bu blogdaki popüler yayınlar
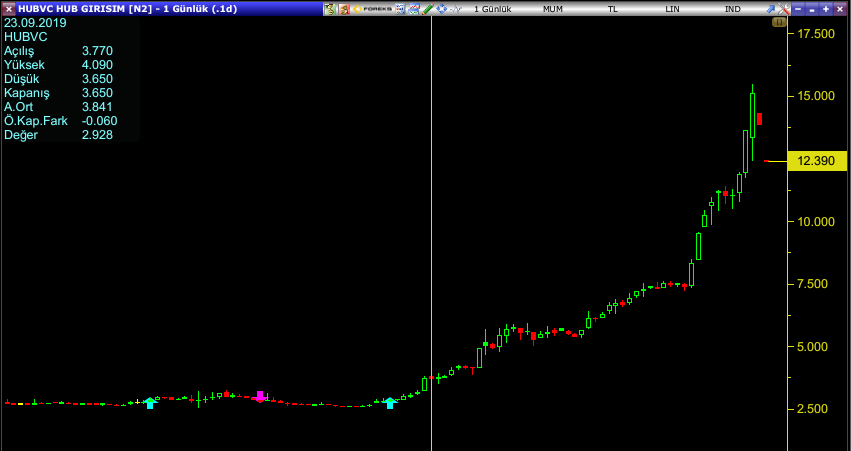
Bugün sizlerin karşısına yine, yazılarımın çoğunu okuyan kişilerin 'Zaman harcamana ne gerek var?' diyeceği bir analiz ile çıkmaktayım. Hub Girişim Sermayesi firmasına olan göz ucu ilgim, firma hisselerinin çoğunluğunu elinde bulunduran M.V. Holding, Gedik Yatırım Holding, Gedik Yatırım Menkul Değerler ve Net Marble firmalarının yoğun hisse satışı yapmalarını eşlik eden ciddi firma hissesinin değer kazanması ile oluştu. Hem risk sermayesi (venture capital), hem de firma spesifik bilgilere geçmeden önce, hiç firmaya yönelik bilgim olmadığı dönemde beni yükselişe karşı kuşkulandıran işlemleri sıralayarak başlayacağım. Sarı dikey çizginin olduğu dönem öncesi firmanın sahiplik oranları aşağıda sunulduğu gibidir. Son güncel veriler ise aşağıdadır: Bu tablo ve son olarak aşağıda sunulan KAP açıklaması içeriği üzerine twitter hesabımdan, HUBVC hissesi 7,4-7,5 civarlarındayken (yazı yazılırken güncel fiyat 12,39'dur), firma hakim ortaklarının satışı karşısında ...
Bugüne kadar Alarko Holding firmasına derinlemesine bakmak müteahhitlik sektörüne olan alerjim ve bilgi yetersizliğim sebebiyle nasip olmamıştı. Ancak bu durum son zamanlarda Holding hissesinde yaşanan ciddi gerileme ve sosyal medya üzerinden analizlerine değer verdiğim kişilerin paylaştığı bilgiler nedeniyle değişti. Baştan söylemek gerekirse firma analizi için, yazının sonunda isimlerini teker teker yazacağım, birçok kişinin özverili bir şekilde araştırıp bulduğu bilgilerden faydalandım. Özverili demek doğru çünkü firma finansal tabloları içerisinde önemi büyük, ciddi yatırımların olduğu ve riskin oluştuğu yerler özkaynak yöntemiyle sunulmaktadır. Bu şekilde sunulması, firma uzmanlarından bahsetmiyorum, firmaya objektif ve yeni bir açıyla bakacak kişiler için zorluk çıkarmaktadır. Bu sebeple yazımda Holding'in iş yaptığı sektörleri birer birer, bilgim dahilinde, değerleme yapmayı zorlaştıran nedenler ile beraber analiz edeceğim. Alarko Holding, Türkiye'de müteahhitlik, en...
Bu yazı öncesi detaylı Doğan Holding analizlerimi okumanızı öneririm. 1 - 2 Doğan Holding beklenildiği gibi medya ve perakende operasyonlarının satışı sonrası elinde bulunan yüklü miktarda dövizin faydasını 3. çeyrekte görmüştür. 3. çeyrek sonu oluşan 4,7 Milyar TL'lik solo Holding net nakit pozisyonu ile beraber konsolide Doğan Holding net nakdi 2,8 Milyar TL'dir. Konsolide net nakdin, özellikle Aytemiz tarafında yoğun net Euro borca rağmen 2. çeyrek sonu oluşan 1,7 Milyar net nakit rakamının üzerine çıkabilmesi oldukça önemlidir. Burada Holding solo net döviz nakdinin yoğun katkısı olsa da, iştirakler totalde TL cinsinden net döviz yükümlülüklerini aynı seviyede tutabilmişlerdir. Ayrıca firma yaklaşık 420 Milyon TL'lik bir özel sektör tahvil ve bono portföyü oluşturmuştur. Değerlememde bu miktarın solo net nakdi hesaplanırken nakit sayıldığını varsayacağım. Firmaya sorulmalı. Doğan Holding kasasında oluşan ciddi seviyede nakdin, alıcıların şartlarının kabul ...
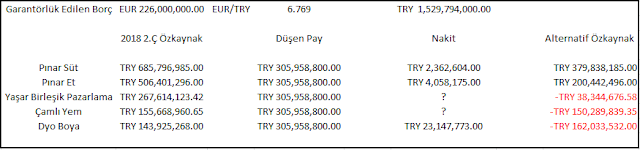
Bugün sizlerle Yaşar Holding ve garantör iştiraklerinin yaşayabileceği sıkıntıları ve neden en mantıklı ve, şahsi görüşüm, tek yolun Holding'in 2020 yılına kadar birçok maddi duran varlık veya iş kolu satması gerektiğinden bahsedeceğim. Holding'in 2018 2.Ç performansı ve zayıf nakit pozisyonu ile alakalı detaylı analiz . Holding'in özetle 226 Milyon Euro'luk borcuna karşılık azami 100 Milyon TL'lik nakit pozisyonu çok zayıftır. 2020 Mayıs ayı yaklaştıkça yatırımcıların borcun garantör firmalar tarafından üstlenilmesi ihtimalini arttırdığını düşünmek yanlış olmaz. Garantör firma 2018 2.Ç özkaynakları ve borcu ödemeleri durumunda performanslarında oluşacak tahribat ihtimali: Swap işlemi ile 226 Milyon Euro'ya dönüştürülen borcun garantör firmalara düşen TRY kısmı ile alternatif bir özkaynak rakamına ulaşmamızda fayda var. Garantör firma ödemelerinin Yaşar Holding tarafından tazmini öngörülse de bahsi geçen firmaların yeni borç almaları için bankaların v...
Matriks ve KAP’ta sunulan sahiplik oranları arasında oluşan farklılığın ana sebebi Turkcom firması ve Mehmet Kutman’ın Global Yatırım Holding’e aşağıda bilgileri sunulan, geri alınan GLYHO hissesi teminatlı kredi vermesidir. Bahsi geçen hisseler KAP’ta sunulan tablolarda geri alınan paylardan çıkarılıp Turkcom firması ve Mehmet Kutman’a ait görünmektedir. Yaklaşık 27,8 Milyon adet geri alınan hisse GLYHO hazinesinden, borç ödenene kadar, çıkarılmış kabul edildiği için Global Yatırım Holding hazinesinde kalan geri alınan hisse payı, sonraki alımlar öncesi, %5’in altına düşmüştür. Zamanla Global Yatırım Holding hisse geri alımına devam ederek, teminat olarak vermediği geri alımı yapılan hisse yüzdesi, tekrardan %5’in üzerine çıkmıştır. Mehmet Kutman’ın bir ara %5’in üzerinden görünüp sonra listeden çıkması işlemi: Mehmet Kutman’ın kişisel sahiplik oranı %5’ın altına indikten sonra kalan yaklaşık 15,6 Milyon adetlik hisseyi ne yaptığını bilmemiz ne yazık ki m...
İş yaptığı sektör olarak bu işi yapmak kimin aklına gelir diyebileceğimiz Selçuk Ecza Deposu firması kurum kültürü, muhafazakar iş yapış şekli ve sessiz sakin sağlam temeller ile ilerlemesi ile incelemeye değer bir firmadır. Arzu edenler firmanın 50. yılına özel firma ve kurucusu Ahmet Keleşoğlu'nu anlatan güzel videoyu izleyebilir. Ancak kısaca videoda en dikkat çekeci nokta, firmanın ödemelerinde gecikme veya aksaklık yaşanmamasına verdiği azami önemdir. Verilen bu önem ve asgari finansal borç ile işin sürdürülmesi firmayı bugünlere, sektöründe her yıl daha da güçlenerek, gelmesini sağlamıştır. Selçuk Ecza Deposu, depo ile eczane arasında ilaçların taşımacılığını üstlenen Türkiye'nin en büyük ecza deposudur. Firma, ilaçların üretim yerleri ile depo arasındaki taşımacalığını ve ilaç ithalatlarını üstlenmemekte ve hastane toplu ilaç alımları iş kolu ile ilgilenmemektedir. Firmanın geçmiş finansal perfomansını ve geleceği ile alakalı düşüncelerime geçmeden önce 2015 yıl...
Zorlu Holding ile alakalı yazı dizimin ikinci ayağını Vestel Elektronik firması oluşturmaktadır. Sırasıyla incelenecek firmalar aşağıda sunulmuştur: 1. Yazı: Vestel Beyaz Eşya https://suphecikimse.blogspot.com/2018/12/zorlu-holding-ve-istirakleri-uzerine.html 2. Yazı: Vestel Elektronik 3. Yazı: Zorlu Enerji 4. Yazı: Zorlu Holding En alt kademeden yukarıya doğru gidildiğinde iştirakler ve Holding arasındaki ilişkili taraf işlemlerini ve Holding'in sıkıntılı olduğunu düşündüğüm durumu ile alakalı neler yapılabileceğini daha iyi analiz edebiliriz. Bu analiz öncesi Vestel Beyaz Eşya ile alakalı analizimi okumanızı, devamlılık açısından tavsiye ederim. Vestel markalı ürünlerin beyaz eşya üretim ayağını incelememizden sonra Vestel marka ürünlerin taşımacılığı ile beraber televizyon ve akıllı telefon üretim ayağını oluşturan Vestel Elektronik firmasını incelemeye geçebiliriz. Baştan unutulmaması gerekilen nokta Vestel Beyaz Eşya finansal veriler açısından diğerlerine göre ç...
Bugüne kadar yaptığım analizlere en çok 'Yatırılan net parayı nasıl hesaplıyorsunuz?' sorusu gelmesinden ötürü finansal tablolarının karışıklık seviyesine göre seçtiğim üç firma (Selçuk Ecza Deposu, Arçelik ve Anadolu Efes) üzerinden size firmalara ve finansal tablolarına yaklaşım şeklimi aktarmak istiyorum. Seçili üç firma bize sunduğum yöntemin faydaları yanında açıklarını da gösterecektir. Yazı dizisinin başından belirtmeliyim ki yöntemim yanlışlanabilir olup, kesin çözüm değildir. Analizinize, firmaların güncel durumunu ve geleceği için oluşacak fırsat ve riskleri göstermesi açısından derinlik katacağını düşünüyorum. Yazı dizisi sonunda Warren Buffett'ın ortaklarına yazdığı yıllık mektupları ve CNBC kanalına verdiği röportajları okumanız veya dinlemenizi tavsiye ederim. Yazı dizisine aşağıda sunulan cümle ile başlamak istiyorum. 'Yatırımımdan bir yıl içerisinde 5 Milyon TL kazandım.' Birisi size yukarıdaki gibi bir cümle kurduğunda sizce ilk sorulması...
Anadolu Holding ile alakalı birinci ve ikinci analizlerime bu yazı öncesi göz atmanız faydalı olacaktır. Holding'i ilgilendiren en önemli iki risk olan Holding solo ve Çelik Motor (Garenta) Euro borçluluk sıkıntıları artarak devam etmektedir. Holding Solo Borçluluk Durumu Holding solo borçluluk durumu, Migros alımı için yapılan Euro kredi borçların TL değer kaybı sebebiyle artmaktadır. Yılsonuna göre Holding solo net borcu 237 Milyon Euro'dan 229 Milyon Euro'ya düşmüştür. Borç miktarının daha da azaltılması, sebepleri ileride bahsedilecektir, Holding'in önceliği olması gerekmektedir. Finansal sonuç konferansında da üst yönetim Holding seviyesinde ideal borçluluk miktarının sıfır olduğu ve olması gerektiğini aktarmışlardır. Borçluluk seviyesinin azaltılmasını firma yetkilileri Holding'in elinde bulunan yatırım amaçlı gayrimenkullerin satılması yoluyla ulaşabileceklerini belirtmiş olsalar da, bu dönemde çoğu firmanın aynı zaman diliminde borçlul...
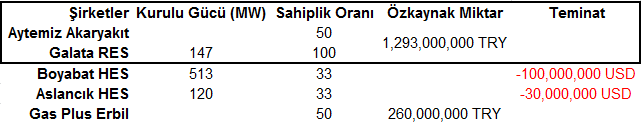
Birinci yazının kaldığı yerden devam edersek, Değerlemimizin temel yapısını oluşturan Holding bazında, satış sonrasında oluşması beklenen, 4.1 Milyar TL'lik net nakit pozisyonu dışında Doğan Holding'in kalan yatırımlarının ne olduğuna bakmamızın doğru olduğunu düşünmekteyim. Enerji: Boyabat HES yatırımı Doğuş Holding ve Unit Enerji, Aslancık HES yatırımı ise Anadolu Holding ve Doğuş Holding ortaklığında yapılmıştır. Özellikle Boyabat HES santralinde sıkıntı çok ciddidir. Özkaynağın eksiye geçtiği kısım kadar firmalar kefalet vermiştir. Yıllar geçtikçe buradaki açık, yüksek döviz borçluluğu nedeniyle büyümektedir. Aşağıda teminat 70 Milyon Dolar olarak gösterilmesine rağmen Dolar'ın değer kazanımı devam etmesi sebebiyle yukarıda 100 Milyon Dolar olarak aldım. (Bu durum Doğuş Holding'i de sıkıntıya sokmaktadır. Doğuş Holding yazım için tıklayın .) Aslancık HES, son zamanlarda yapılan HES satın alım fiyatlarına göre pozitif bir değer hak etmesine rağmen, için ba...






Yorumlar
Yorum Gönder