Değer Yatırımı ve Likiditasyon Değeri Üzerine Öğretici Video
Bağlantıyı al
Facebook
X
Pinterest
E-posta
Diğer Uygulamalar
-
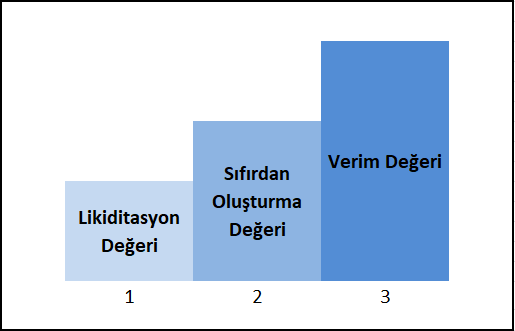
Hisse değerleme kademelerinin ilk basamağını oluşturan likiditasyon değeri ile alakalı çok öğretici bir video sizlerle paylaşmak istedim.
Videoda açıklanan tarzda değerlemeye yaklaşıldığında birkaç dikkat edilmesi gerekilen nokta mevcuttur:
Firma operasyonlarından para kazanıyor mu? Kazanmıyor ise mevcut yönetimi firmayı likiditasyona ikna edemezseniz yapmış olduğunuz değerleme yıllar geçtikçe azalacaktır. Danny DeVito'nun canlandırdığı karakterin yönetime gidip ikna etme çabası bu yüzdendir. Kazanıyor ise hisse geri alımına ikna etmek için de üst yönetime gidilmesi akıllıca olandır.
Muhafazakar yaklaşmanız gerekmektedir. Size finansal tablolarda sunulan rakamlar dahi muhafazakar yaklaşıma göre yüksek olabilir.
Videoda da geçtiği üzere bilanço dışı garantörlük, dava gibi gözükmeyen yükümlülüklerde var mı kontrol edilip, var ise değerlememize dahil edilmelidir.
Hisse değerleme kademelerim ile alakalı yazılarım:
Bugüne kadar Global Yatırım Holding'e yönelik yaptığım analizlerin çoğunu Holding'in yakın geçmişi ve geleceğinin hareketli geçtiği ve geçeceğini belirterek bitirmiştim; ancak Şubat ve Mart ayı gibi şiddeti artan korona virüsünün Holding'e olası etkileri Holding'i çok farklı bir noktaya getirmiştir. Maalesef korona virüsü ve ortaya çıkardığı koruma önlemlerinden Global Yatırım Holding, ana iş kolunun kruvaziyer liman işletmeciliği alanında olması sebebiyle bir hayli olumsuz etkilenecektir. Mart ayı ile beraber firmanın işletmekte olduğu kruvaziyer limanlarına gelen yolcu veya gemi sayısının süresi belirsiz olacak şekilde sıfırlanması çok zor bir süreci başlatmıştır. Sıfırlanan gelire kıyasla firmanın maaş, asgari kira ve finansal borç faiz ve ana para ödemeleri (bir borç için öteleme alınmış, diğer borçların ötelenmesi için görüşmeler yapılıyor) devam etmek durumundadır. İşletilmekte olunan limanların bulunduğu ülkeler çeşitli maaş destekleri veya borç ödeme ertelem...
Son günlerde Migros ile Kipa firmalarının Migros çatısı altında kolaylaştırılmış usulde birleştirilme işlemi sosyal medyada ve hisse yatırımcıları nezdinde oldukça ses getirmişe benziyor. İzninizle bu işlemle alakalı ve yatırımcıların şikayetlerinde genel olarak bahsi geçen noktalarla ilgili kendi fikrimi ve yaklaşımımı size de aktarmak isterim. Genel hatları ile Kipa yatırımcısı, aşağıdaki şikayetleri dile getirmektedir: 1. Kipa'nın piyasada oluşan fiyatının ve 2. Kipa'nın elinde bulunan gayrimenkullerin güncel değerinin oldukça altında bir fiyata Migros tarafından satın alındığı ve akabinde kolaylaştırılmış bir usulde birleştirildiğidir. Konuya hakim olmayanlar için özet geçmek gerekir ise; Migros - Tesco görüşme başlanğıcı ve hisse başı 0,2375 TL'ye anlaşma (Haziran 2016 Kipa hisse başı piyasa fiyatı 2,10-2,55 aralığı) Kipa'nın Migros'a devri. Fiyat 0,15638 TL'ye güncellenmiştir. (Şubat 2017) Migros'un hisse başı 2.2...
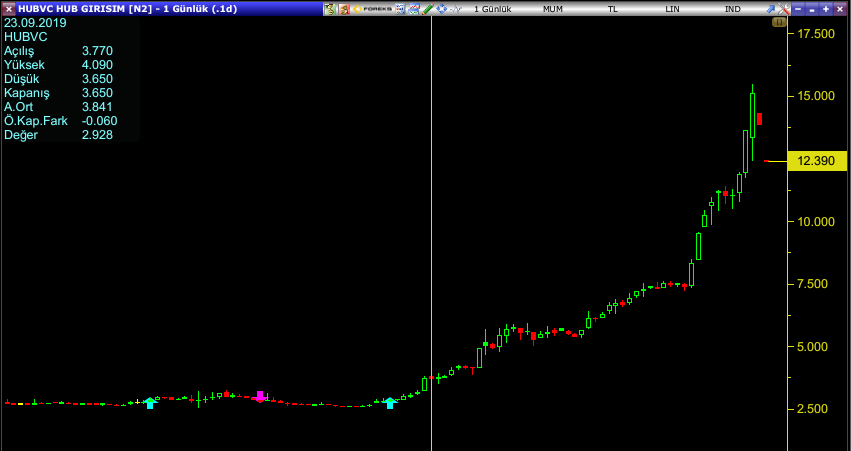
Bugün sizlerin karşısına yine, yazılarımın çoğunu okuyan kişilerin 'Zaman harcamana ne gerek var?' diyeceği bir analiz ile çıkmaktayım. Hub Girişim Sermayesi firmasına olan göz ucu ilgim, firma hisselerinin çoğunluğunu elinde bulunduran M.V. Holding, Gedik Yatırım Holding, Gedik Yatırım Menkul Değerler ve Net Marble firmalarının yoğun hisse satışı yapmalarını eşlik eden ciddi firma hissesinin değer kazanması ile oluştu. Hem risk sermayesi (venture capital), hem de firma spesifik bilgilere geçmeden önce, hiç firmaya yönelik bilgim olmadığı dönemde beni yükselişe karşı kuşkulandıran işlemleri sıralayarak başlayacağım. Sarı dikey çizginin olduğu dönem öncesi firmanın sahiplik oranları aşağıda sunulduğu gibidir. Son güncel veriler ise aşağıdadır: Bu tablo ve son olarak aşağıda sunulan KAP açıklaması içeriği üzerine twitter hesabımdan, HUBVC hissesi 7,4-7,5 civarlarındayken (yazı yazılırken güncel fiyat 12,39'dur), firma hakim ortaklarının satışı karşısında ...
Bugüne kadar Alarko Holding firmasına derinlemesine bakmak müteahhitlik sektörüne olan alerjim ve bilgi yetersizliğim sebebiyle nasip olmamıştı. Ancak bu durum son zamanlarda Holding hissesinde yaşanan ciddi gerileme ve sosyal medya üzerinden analizlerine değer verdiğim kişilerin paylaştığı bilgiler nedeniyle değişti. Baştan söylemek gerekirse firma analizi için, yazının sonunda isimlerini teker teker yazacağım, birçok kişinin özverili bir şekilde araştırıp bulduğu bilgilerden faydalandım. Özverili demek doğru çünkü firma finansal tabloları içerisinde önemi büyük, ciddi yatırımların olduğu ve riskin oluştuğu yerler özkaynak yöntemiyle sunulmaktadır. Bu şekilde sunulması, firma uzmanlarından bahsetmiyorum, firmaya objektif ve yeni bir açıyla bakacak kişiler için zorluk çıkarmaktadır. Bu sebeple yazımda Holding'in iş yaptığı sektörleri birer birer, bilgim dahilinde, değerleme yapmayı zorlaştıran nedenler ile beraber analiz edeceğim. Alarko Holding, Türkiye'de müteahhitlik, en...
2020 yılı neresinden bakarsanız bakın ömrümüz boyunca unutamayacağımız bir yıl oldu. Gündelik hayatımızda yapmak zorunda olduğumuz değişiklikler yanında ekonomik anlamda da zor zamanlar geçirebileceğimiz bir dönemde bir sektör var ki belki son yılların en bereketli yılından birini geçirmiştir. O da hisse senedi piyasası olmuştur. Mart ayı ortalarında yıl sonu ortaya çıkacak yazımın ileri kısımlarında sunulacak tabloyu tahmin etmenin neredeyse imkansız olduğunu kabul etmeliyiz. Bu durumun yalnızca Türkiye'ye özgü olmadığı, dünyanın birçok yerinde aynı fotoğraflar ile karşılaştığımızı da unutmamalıyız. Nedir bu fotoğraf? Bir yandan hem ekonomik hem de sağlık açısından önceki dönemlere göre daha sıkıntı yaşayan bir kesim, diğer yandan ise harcama yapabileceği alanları mecbüri kısılan ve gelirlerini aynı şekilde koruyan (ya da arttıran) bir kesim. Ülkeden ülkeye değişen direkt nakit yardımları veya ucuz kredi desteklerinin de bir araya gelmesi ile yatırıma yönlendirilecek müthiş bir pa...
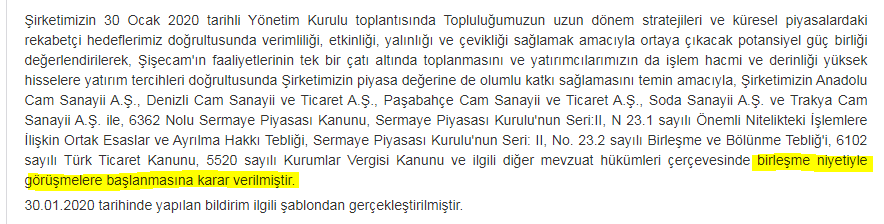
Şişe Cam, 30 Ocak 2020 günü piyasaların kapanması ile aşağıda sunulan şeçili iştiraklerin Şişe Cam seviyesinde birleşme açıklamasını yapmıştır . Açıklamanın yapılması ile birlikte firma telekonferans düzenlemiş ve sonrasında aracı kurumlar tarafından birleşme işlemine yönelik raporlar paylaşılmıştır. Karşıma çıkan raporlarda birleşme işlemine yönelik hesaplamalar özkaynak ve piyasa değeri üzerinden yapılmıştır. Ben bugün sizler ile neden her iki yöntemin de mağduriyetler meydana getireceğine ve neden doğru yolun yapılacak firma değerlemeleri olması gerektiğine yönelik fikirlerimi paylaşacağım. Firmaları en azından piyasa ortalaması kadar bilmediğimi kabul ederek, değerleme raporundan çıkabilecek sonucun karşılığı olarak İş Yatırım'ın belirlediği hedef fiyatları değerlendirmeme dahil edeceğim; ancak değerleme raporları üzerinden yeni oluşabilecek gruptan kimin ne kadar pay alabileceğine geçmeden önce, neden özkaynak ve mevcut piyasa değerlerinin kullanılmaması gerektiğine yö...
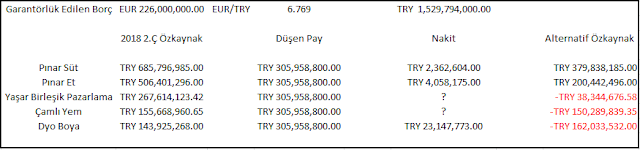
Bugün sizlerle Yaşar Holding ve garantör iştiraklerinin yaşayabileceği sıkıntıları ve neden en mantıklı ve, şahsi görüşüm, tek yolun Holding'in 2020 yılına kadar birçok maddi duran varlık veya iş kolu satması gerektiğinden bahsedeceğim. Holding'in 2018 2.Ç performansı ve zayıf nakit pozisyonu ile alakalı detaylı analiz . Holding'in özetle 226 Milyon Euro'luk borcuna karşılık azami 100 Milyon TL'lik nakit pozisyonu çok zayıftır. 2020 Mayıs ayı yaklaştıkça yatırımcıların borcun garantör firmalar tarafından üstlenilmesi ihtimalini arttırdığını düşünmek yanlış olmaz. Garantör firma 2018 2.Ç özkaynakları ve borcu ödemeleri durumunda performanslarında oluşacak tahribat ihtimali: Swap işlemi ile 226 Milyon Euro'ya dönüştürülen borcun garantör firmalara düşen TRY kısmı ile alternatif bir özkaynak rakamına ulaşmamızda fayda var. Garantör firma ödemelerinin Yaşar Holding tarafından tazmini öngörülse de bahsi geçen firmaların yeni borç almaları için bankaların v...
Migros ile alakalı detaylı incelememin yer aldığı yazılarımın birinci ve ikincisi . Migros'un ikinci çeyrek sonuçlarını açıklaması ile beraber yıllar önce alınmış Euro kredinin firmaya verdiği zararın, altta yatan güzel operasyonel performansı değerleme açısından, haklı sebeplerle, gölgelemeye devam ettiğini görmekteyiz. Migros solo operasyonel kar tarafında olumlu sonuçların alınmaya devam edildiği görülmektedir. Kipa tarafında ise operasyonel olarak artıya geçilemese de şirket satın alımı sonrası beklenilen sinerji etkileri ikinci çeyrekle beraber kendisini hissettirmeye başlamıştır. Genel yönetim giderlerinde ciddi azalma sağlanmıştır. Büyük mağaza satış alanı optimizasyonu ve verimsiz mağazaların kapatılması çerçevesinde satış rakamı geçen senenin aynı dönemine göre azalma göstermiştir. Kipa tarafında sonuç olarak operasyonlarının önümüzdeki dönemde toparlanması Migros için önemlidir. Kipa satın alımı ile beraber elde edilen ciddi miktarda duran varlık ile beraber...
Bugüne kadar yaptığım analizlere en çok 'Yatırılan net parayı nasıl hesaplıyorsunuz?' sorusu gelmesinden ötürü finansal tablolarının karışıklık seviyesine göre seçtiğim üç firma (Selçuk Ecza Deposu, Arçelik ve Anadolu Efes) üzerinden size firmalara ve finansal tablolarına yaklaşım şeklimi aktarmak istiyorum. Seçili üç firma bize sunduğum yöntemin faydaları yanında açıklarını da gösterecektir. Yazı dizisinin başından belirtmeliyim ki yöntemim yanlışlanabilir olup, kesin çözüm değildir. Analizinize, firmaların güncel durumunu ve geleceği için oluşacak fırsat ve riskleri göstermesi açısından derinlik katacağını düşünüyorum. Yazı dizisi sonunda Warren Buffett'ın ortaklarına yazdığı yıllık mektupları ve CNBC kanalına verdiği röportajları okumanız veya dinlemenizi tavsiye ederim. Yazı dizisine aşağıda sunulan cümle ile başlamak istiyorum. 'Yatırımımdan bir yıl içerisinde 5 Milyon TL kazandım.' Birisi size yukarıdaki gibi bir cümle kurduğunda sizce ilk sorulması...






Yorumlar
Yorum Gönder